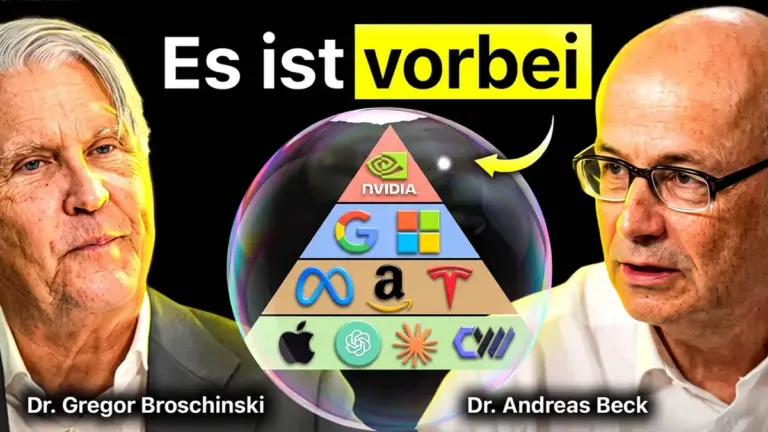
KI-Börsengänge sind die geplanten Aktien-Emissionen der großen KI-Konzerne, allen voran OpenAI, Anthropic und SpaceX. Diese drei Emissionen wiegen zusammen mehr als alle Börsengänge der letzten 45 Jahre. Im YouTube-Interview ordnen Dr. Andreas Beck und Dr. Gregor Broschinski ein, welche Risiken darin stecken.
Beck ist promovierter Mathematiker und ein profilierter Vertreter des wissenschaftlichen Investierens. Broschinski saß im Vorstand der Privatbank Sal. Oppenheim. Heute verantwortet er als stellvertretender Vorstandsvorsitzender der Sparkasse Düren das Private Banking. Beide halten die aufgerufenen Bewertungen für angreifbar.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Warum die KI-Blase bis heute nicht geplatzt ist
Beck definiert eine Blase über den Geschäftsplan. Viele Markt-Teilnehmer investieren gleichzeitig in dieselbe Sache. Jeder einzelne Plan verspricht die Markt-Führerschaft. Dieses Versprechen kann nicht für alle aufgehen, Verlierer sind eingeplant.
Das Rennen läuft aus einem schlichten Grund weiter: In der Realwirtschaft ist KI noch kaum angekommen. Unternehmen probieren Tools aus. Für die Gewinn-Entwicklung spielt das bisher keine Rolle. Aktuell investieren die Modell-Entwickler, während die Hardware-Lieferanten die Gewinne einfahren.
Broschinski sieht weniger eine Blase als ein Klumpen-Risiko. Den Vergleich mit der Dotcom-Blase von 2000 hält er für schief. Damals gingen Geschäfts-Ideen ohne Umsätze an die Börse. Heute wachsen die Umsätze der großen Technologie-Konzerne stark, bei einigen Anbietern beginnt die Gewinnphase.
Als Beispiel nennt er Nvidia. Der Konzern wiegt an der Börse doppelt so viel wie der komplette DAX. Das Kurs-Gewinn-Verhältnis liegt bei 16 bis 18. Bei weiteren Gewinn-Steigerungen nennen Analysten sogar 14.
Beck zieht die Parallele trotzdem, aber an anderer Stelle. Alle Digitalisierungs-Prognosen von 1999 haben sich erfüllt, teils übertroffen. Viele Pioniere mussten dennoch Insolvenz anmelden. Wer früh investiert, riskiert die Abschreibung durch den nächsten Innovations-Schritt. Dieselbe Dynamik zeigt die Bestandsaufnahme zur KI-Blase.
KI-Börsengänge und das Klumpen-Risiko im MSCI World
Ein breiter Welt-ETF wirkt sicher, konzentriert aber stark. Rund 25 Prozent eines MSCI World stecken in sieben Aktien. Kommen weitere KI-Börsengänge in den Index, steigt diese Konzentration zusätzlich.
Beck zieht daraus eine klare Konsequenz. Wer die Weltwirtschaft breit kauft, hält die KI-Story längst im Depot. Eine Wette auf einen einzelnen Gewinner braucht es nicht. Bringt KI den Effizienzgewinn, der die Investitionen rechtfertigt, profitiert die gesamte Weltwirtschaft.
Broschinski rät bei den anstehenden Emissionen zur Vorsicht. Zeichnen muss ein Anleger keinen dieser KI-IPOs. Das SpaceX-Debüt liefert dafür das Anschauungs-Material: Der Kurs notiert über dem Ausgabepreis, aber ein Drittel unter dem Höchststand.
Seine Prüffragen für ein Emissions-Prospekt sind banal und hart. Stehen schon Gewinne nach Abschreibung und Schuldendienst? Trägt das Unternehmen die Capex-Lasten über mehrere Jahre? Oder zählt bisher nur der Umsatz aus zwei starken Quartalen?
Die Schuldenblase hinter dem KI-Ausbau
Für 2026 rechnet Broschinski mit rund 250 Milliarden Dollar neuer Anleihen der Hyperscaler. Diese Viertel-Billion sucht Kapital in einem engen Markt. Dort konkurriert das Volumen mit stark gestiegener Staats-Verschuldung. Zusätzlich sind die Zinsen längst nicht mehr niedrig.
Hyperscaler-Anleihen zahlen deutliche Aufschläge auf US-Staats-Papiere. Weitere Schulden liegen in Zweck-Gesellschaften und tauchen in der Konzern-Bilanz nur indirekt auf. Dazu finanzieren Chip-Hersteller ihren eigenen Abnehmern die Käufe auf Kredit.
In Summe entsteht daraus ein Billionen-Spiel an Verschuldung. Es funktioniert, solange Umsatz und Gewinn mithalten. Zinsen und Tilgung müssen dauerhaft bedient werden. Das Kartenhaus darf an keiner Ecke auseinanderbrechen.
Steigen die US-Zinsen um ein weiteres Prozent, wird es teuer. Eine zehnjährige Hyperscaler-Anleihe trägt dann einen Kupon von 6 bis 7 Prozent. Broschinski sieht deshalb das größere Risiko auf der Schulden-Seite. Dort kann etwas passieren.
30 Billionen Dollar Markt-Potenzial: Rechnet sich das?
Anthropic erreicht laut dem Gespräch eine Run-Rate von 60 Milliarden Dollar. Das entspricht einer siebenfachen Umsatz-Steigerung gegenüber 2025. Dagegen stehen Investitionen in Rechenzentren im Billionen-Bereich. Gerechtfertigt wird das mit einem Markt von 30 Billionen Dollar.
Diese Zahl setzt Beck ins Verhältnis. Der Betrag entspricht rund 24 Prozent der globalen Wirtschaftsleistung. Das Bell System als eines der größten Monopole der Geschichte lag bei 0,4 Prozent. Für Beck kann diese Rechnung nicht aufgehen.
Seine Begründung ist eine Analogie. Jeder denkende Mensch als Kunde klingt gewaltig, trägt aber nicht. Dieselbe Logik ließe sich für Nestlé anführen, denn alle essen. Oder für Microsoft, denn alle kommunizieren.
Der Effizienzgewinn kommt für Beck trotzdem. Offen bleibt die Verteilung. Einige Anbieter kalkulieren Monopol-Renditen über Lizenzen und Plattform-Modelle ein. Für alle Investoren dieser Größenordnung geht das nicht auf. Große Verwerfungen und hoher Abschreibungs-Bedarf sind einkalkuliert.
Dazu kommen Haftungs-Fragen. Broschinski nennt den Missbrauch von Chatbots bei der Planung von Gewalttaten. Er erwartet kurzfristig eine Regulierung in den USA und in Europa. Eine solche Vorgabe schafft Melde-Pflichten und begrenzt zugleich die Haftung.
Beck sieht dahinter ein grundsätzliches Machtproblem. Anthropic gab ein Modell zur Analyse von Sicherheits-Lücken zunächst nur 40 Unternehmen. Alle anderen blieben außen vor. Diese Konzentration hält er gesellschaftlich für nicht durchhaltbar. Privateigentum bleibt ein juristisches Konstrukt, und Gesellschaften verteidigen sich über das Recht.
Arbeitsmarkt: Renaissance des Handwerks
Schätzungen nennen für die Banken-Landschaft einen Abbau von 20 Prozent der Stellen. Beck stellt dagegen die Frage, warum nicht 80 Prozent. Er verweist auf den Überbau aus Verwaltung und Bürokratie. Dieser Overhead überlagert in vielen Branchen die eigentliche Produktivität.
Broschinski bestätigt den Effekt für die Wissensarbeit. Anwälte, Büro-Tätigkeiten und Management-Aufgaben trifft es in den nächsten Jahren nachhaltig. Parallel erwartet er eine Renaissance des Handwerks. Häuser, Elektrik und Glasfaser-Netze bleiben körperliche Arbeit.
Ein dystopisches Szenario hält er für unwahrscheinlich. Politik werde eingreifen, bevor eine Massen-Arbeitslosigkeit entsteht. Ethik im Umgang mit der Gesellschaft sei dabei der Hebel. Konzern-Macht allein setzt sich gegen diesen Druck nicht durch.
Beck stützt die Handwerks-These mit einem historischen Bild. Vor der Industrialisierung arbeiteten etwa 60 Prozent der Bevölkerung in der Landwirtschaft. Das Bedürfnis nach körperlicher Arbeit ist geblieben und wanderte in den Sport. Mit intellektueller Arbeit könnte es ähnlich laufen.
Beim Grundeinkommen widerspricht er der üblichen Erzählung. Das Sozialsystem liefert bereits ein Grundeinkommen. Niemand muss für Dach, Essen und Heizung arbeiten. Einkommen regelt in einer saturierten Gesellschaft den Zugang zu knappen Gütern. Diese Lesart grenzt sich deutlich von der Debatte um ein bedingungsloses Grundeinkommen ab.
Broschinski rechnet nüchterner. Die Steuer-Einnahmen reichen heute schon nicht für die Ausgaben. Reformen auf der Ausgaben-Seite kämen zuerst, danach weitere Verschuldung. Eine Art von Grundeinkommen hält er langfristig für unvermeidbar.
Deflation, Inflation und der Druck auf Büroimmobilien
Produktions-Fortschritt wirkt deflationär, das ist für Beck eindeutig. Güter werden günstiger, die Kaufkraft jedes Einkommens steigt. Die Schweiz zeigt, dass sinkende Preise den Konsum nicht abwürgen. Verlierer sind Schuldner, und die größten Schuldner sind Staaten.
Gewinner wäre die untere Hälfte der Vermögens-Pyramide. Diese Haushalte halten Geldvermögen: Konto, Renten-Anspruch, Garantie-Lebensversicherung. Inflation wirkt für sie wie eine Sondersteuer. Sinkende Preise nennt Beck deshalb einen sozialpolitischen Akt.
Broschinski erwartet die Deflation dennoch nicht. Die großen Staaten sind zu hoch verschuldet, um sinkende Preise zuzulassen. Inflation bleibt die höflichste Form des Schulden-Schnitts. Frankreich zahlt für zehnjährige Anleihen bereits rund 4,5 Prozent.
Kurzfristig wirkt der KI-Ausbau sogar preistreibend. Ein Rechenzentrum mit einem Gigawatt Leistung braucht rund 50.000 Tonnen Kupfer. Die Preise für Kupfer und Speicher-Chips ziehen seit Jahresbeginn an. Gasturbinen von Siemens Energy sind für Jahre ausgebucht.
Bei Immobilien trennt Broschinski zwei Märkte. Wohnraum bleibt knapp, dort sieht er keinen KI-Effekt. Büroflächen stehen dagegen unter dreifachem Druck: Homeoffice, Demografie und KI. Die Leerstands-Quote liegt heute bei 8,5 bis 10 Prozent.
Allein der Homeoffice-Effekt könnte sie bis 2030 auf 15 Prozent heben. Mit dem Wegfall von Wissensarbeit halten beide 20 bis 30 Prozent für denkbar. Toplagen bleiben stabil, in München werden 60 bis 70 Euro Spitzenmiete gezahlt. In der Peripherie sowie in 1B- und 1C-Lagen drohen dramatische Abschreibungen.
Beck zeichnet dazu ein hartes Bild aus der Wirtschafts-Geschichte. Nach der Grenzöffnung standen in der DDR Fabrikhallen für den Trabant. Die Produktion war 30 Jahre hinter dem Weltstandard. Abgerissen wurde am Ende fast alles.
Fazit: Was die KI-Börsengänge für Anleger bedeuten
Beide Experten geben dieselbe Kern-Empfehlung: sehr breit streuen. Innovations-Zyklen sind nicht prognostizierbar, das macht ihren Charakter aus. Neben dem Welt-Index gehören Small Caps und Schwellenländer ins Depot. Anleihen in Lokalwährung liefern bei den aktuellen Kupons einen echten Beitrag.
Broschinski denkt zusätzlich entlang der Wertschöpfungs-Kette. Kupfer, Speicher-Hersteller und Daten-Unternehmen profitieren vom Ausbau. Anwender-Firmen mit gelungener KI-Adaption kommen dazu. Auch börsennotierte Quantencomputer-Werte gehören für ihn auf die Beobachtungs-Liste.
Am Standort hängt für beide der Rest. Deutschland lag international einmal in den Top 5 und rangiert heute um Platz 24 bis 30. Broschinski fordert ein plakatives Ziel: zurück in die Top 10. Beck verlangt zuerst eine Vision und danach ein flexibleres Arbeits- und Beamtenrecht.
Beobachter lesen aus dem Gespräch eine schlichte Lehre zu den KI-Börsengängen. Der Effizienzgewinn der KI landet in der Breite der Weltwirtschaft. Wo genau die Monopol-Rendite anfällt, weiß heute niemand. Ein breit gestreutes Portfolio braucht diese Antwort auch nicht.
Häufige Fragen
Welche KI-Börsengänge stehen aktuell an?
Im Fokus stehen OpenAI, Anthropic und SpaceX. Zusammen übertreffen diese drei Emissionen jedes Börsendebüt der letzten 45 Jahre. Teile der Termine wurden bereits verschoben. Die aufgerufenen Bewertungen reichen bis in den Bereich von einer bis zwei Billionen Dollar. Dr. Andreas Beck bezweifelt im Gespräch, ob diese Bewertungen nach zehn Jahren haltbar wirken.
Was bedeutet das Klumpen-Risiko im MSCI World?
Rund 25 Prozent eines MSCI World stecken in sieben Technologie-Aktien. Diese Konzentration entsteht über die Markt-Kapitalisierung als Gewichtungs-Regel. Weitere KI-Börsengänge im Index verschärfen den Effekt. Dr. Gregor Broschinski plädiert im Interview für eine breitere Streuung. Dazu zählen Small Caps, Schwellenländer und Faktoren wie Value oder Quality. Ein Anleihen-Anteil senkt das Risiko zusätzlich.
Warum sprechen die Experten von einer Schuldenblase?
Für 2026 rechnet Broschinski mit rund 250 Milliarden Dollar neuer Hyperscaler-Anleihen. Dazu liegen weitere Verbindlichkeiten in Zweck-Gesellschaften. Chip-Hersteller finanzieren ihren Abnehmern die Käufe teilweise selbst. In Summe entsteht ein Billionen-Volumen an Verschuldung. Steigen die US-Zinsen um ein Prozent, drohen Kupons von 6 bis 7 Prozent für zehnjährige Papiere.
Führt KI zu Inflation oder zu Deflation?
Beck ordnet Produktions-Fortschritt eindeutig als deflationär ein. Güter werden günstiger, die Kaufkraft steigt. Broschinski erwartet trotzdem eine Scheren-Bewegung. Kurzfristig treiben Kupfer, Speicher-Chips und Energie die Preise, denn ein Gigawatt Rechenleistung braucht rund 50.000 Tonnen Kupfer. Erst nach dem Infrastruktur-Ausbau setzen die deflationären Effekte in der Wissensarbeit ein.
Welche Folgen hat KI für Büroimmobilien?
Die Leerstands-Quote liegt heute bei 8,5 bis 10 Prozent. Allein der Homeoffice-Effekt kann sie bis 2030 auf 15 Prozent heben. Mit dem Wegfall von Wissensarbeit und der Demografie halten beide Experten 20 bis 30 Prozent für denkbar. Toplagen wie München bleiben stabil und erzielen 60 bis 70 Euro Spitzenmiete. In der Peripherie drohen hohe Abschreibungen.